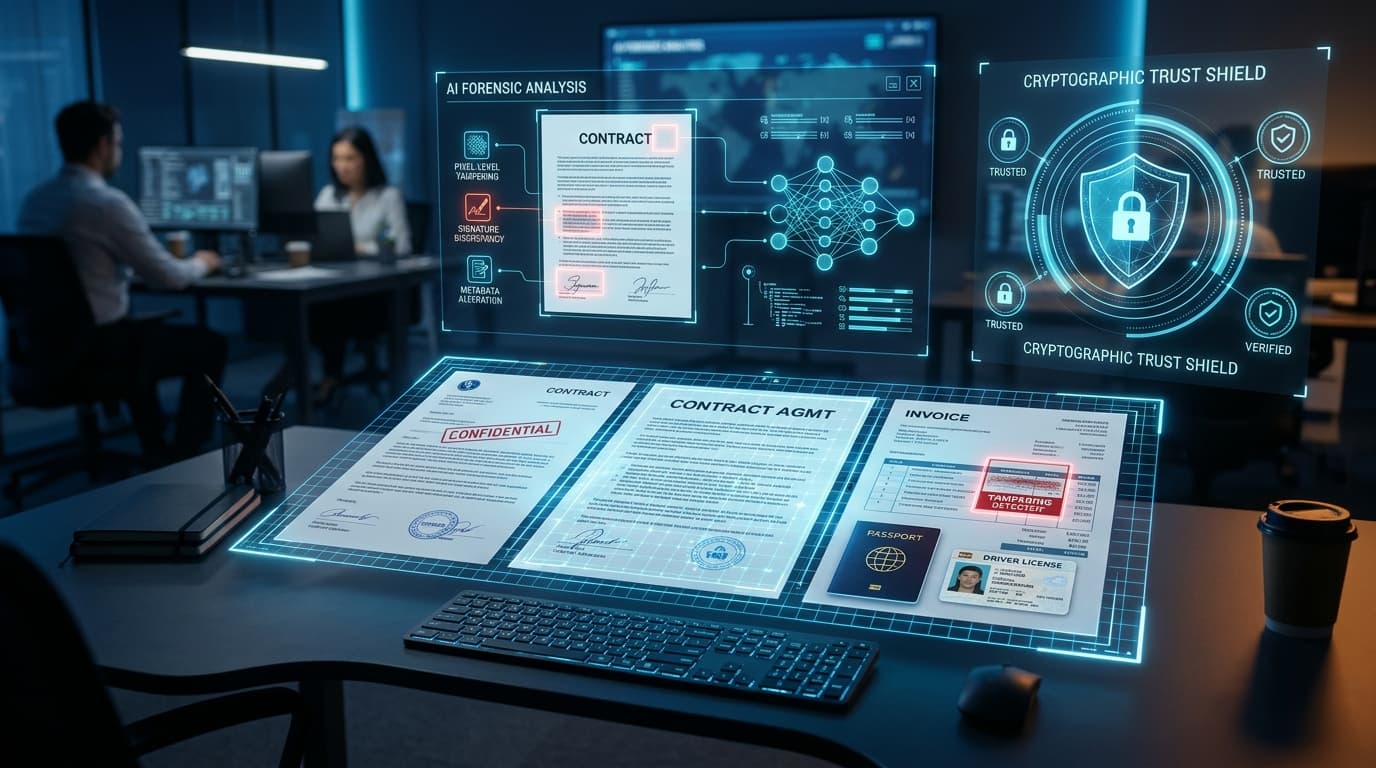
在企業日常營運中,文件審核幾乎無處不在。
無論是銀行開戶、貸款審批、保險理賠、人才招募、高額房地產交易,還是企業採購與跨境貿易,每一項關鍵業務的推進,本質上都必須透過不同文件確認客戶身分、資產狀況、交易真實性及法律資格。
然而,文件審核看似只是日常行政與合規中的例行程序,背後卻隱藏著巨大的隱形安全破口。
數位化轉型下的「信任赤字」與造假門檻歸零
當業務全面線上化,審核對象轉向 PDF、掃描件與手機翻拍照,傳統紙張實體防偽瞬間失效,企業面臨三大核心威脅:
造假門檻歸零
大眾化工具普及,無需專業技術即可精準抹除底紋、置換字元與篡改帳戶結餘。
AI 深偽以假亂真
生成式 AI 逆向重塑官方機構版面結構、微觀底紋與公章印鑑,幾可亂真。
肉眼審查全面失效
人類視覺無法識別像素級色階斷層、重採樣噪聲失真與 PDF 底層增量編輯歷史。
當真偽難以在前端迅速甄別,企業面對的便不只是審核效率問題,更直接引發財務壞帳、商業欺詐與合規重罰。
一、哪些業務場景需要文件真偽驗證?
文件真偽風險並非局限於特定部門,而是廣泛分布於涉及資金轉移、信貸授權與權益確認的核心業務場景中。
開戶、信貸與資產授信審核
銀行、持牌放債人(Money Lenders)及金融科技機構每日處理龐大申請,涉及身分證、銀行月結單(e-Statement)、薪資單、稅單(IR56B)及財力證明。
- 修改銀行結餘與流水金額,掩蓋真實負債以獲取超額授信。
- 假冒身分證明進行冒名開戶,引發洗錢與金融詐欺。
- 月結單利息扣減、結餘變動與總額存在計算邏輯矛盾,肉眼極難發覺。
投保告知與理賠真實性審核
保險公司需透過醫院診斷證明、住院醫療明細收據、傷殘鑑定及警方事故報告確認理賠條件是否成立。
- 偽造或變造醫療收據上的收費項目與金額,以小額就醫套取高額賠償。
- 套版假冒醫療院所抬頭、複製粘貼醫生印章與簽名。
- 事故時序與醫療就診日期存在前後倒置矛盾,人工核對負擔沉重。
招聘與高階員工資格背調
企業招聘關鍵技術、財務與高管崗位時,需嚴格核實求職者的學歷證書、專業認證資格(CPA、CFA、法律執照)及工作證明。
- 高仿學位證書,精準模仿排版與字體覆蓋真實姓名。
- 偽造境外證書的電子驗證二維碼,導向釣魚仿冒核驗站點。
- 跨國多語言文件增加查證門檻,HR 逐一發函查證週期漫長。
產權登記、委託書與交易審核
物業買賣與按揭涉及土地註冊處查冊紀錄、買賣合約、業主身分證明及法定授權委託書(POA)。
- 偽造授權委託書,假冒真實業主委託他人出售物業或抵押融資。
- 隱瞞土地查冊限制與多重抵押條款,引發重大產權詐欺。
- 涉案資金體量龐大,審核一旦出現失誤將導致不可挽回的損失。
供應商管理與付款三單核對
財務部門日常處理報價單(RFQ)、採購單(PO)、商業發票(Invoice)、送貨單(DO)及銀行入帳證明。
- 商業郵件釣魚(BEC)變形:篡改真發票中的收款銀行帳號與戶名。
- 虛構交易單據與公章,憑空套取企業採購支出。
- 三單(發票、PO、送貨單)項目規格、數量與折讓金額存在細微落差。
報關、原產地與跨境物流核驗
跨境供應鏈涉及商業發票、海運提單(B/L)、海關申報單、裝箱單及原產地證明等跨國文件。
- 「一貨多融」:複製多份海運提單向多家金融機構重複申請融資。
- 各國語言、版面規則不一,發票與申報單 HS 稅則編碼及金額難以自動校驗。
- 文件細微異常易引發海關查扣、滯港罰金及供應鏈中斷。
二、傳統人工審核為何愈來愈難應付?四大核心瓶頸全面爆發
上述跨行業場景雖然業務各異,但底層面臨的痛點本質完全相同:傳統依靠人力「逐頁看、逐欄抄、肉眼驗」的作業模式,在現代數位詐騙技術面前已陷入全面被動。
海量單據下的「認知疲勞」與審核邊際效應遞減
人類專注力有先天的生理極限。當審核專員連續審查超過 30 份包含數百行流水的銀行月結單或密集報關單時,大腦會自動啟動「模式化過濾」,對細小數字出錯、字型輕微傾斜與日期倒置的敏感度驟降。在業務高峰期(如月末結帳、稅季或開學季),積壓的案件往往迫使團隊在「放行速度」與「風控標準」之間做出危險妥協。
「眼見為實」在像素級篡改前徹底失效
偽造技術早已脫離了「塗改液覆蓋」或「圖章實體私刻」的初級階段。現代詐騙集團使用高精度向量編輯軟體,能直接在原版 PDF 的字型庫(Embedded Font Subset)中調用相同字符重新排版;或使用 AI 畫筆進行內容感知修復。肉眼只能看出明顯的格式失衡,而對於微調一兩個數字、保留所有背景雜訊的高階造假,人類視覺已毫無防禦力。
傳統 OCR 的致命盲點:只會「識字」,不會「理解與推理」
許多企業雖然導入了傳統 OCR(光學字元辨識),但傳統工具僅能將圖像文字轉成字串。讀取到「$1,000,000」並不代表這筆金額合理。它無法驗證:發票上的「小計+稅額」是否真的等於總計?月結單期初結餘加上進帳扣除支出後,是否等於期末結餘?合約生效日期是否早於公司成立日期?缺乏語義理解與數理邏輯的 OCR,本質上只是「自動化錄入工具」,無法承擔審驗職責。
多源單據「數據孤島」阻斷跨文件全局校驗
一項按揭、理賠或貿易融資申請往往由數份甚至數十份不同格式的單據組成。人工審核時,專員在多個螢幕、多個視窗間手動切換比對,很難全局關聯多份文件間的隱蔽落差——例如薪資證明上的任職公司全名,與商業登記證(BR)上的法定名稱是否存在微小字形差異;商業發票品名與報關單稅則編號是否脫節。單點逐份審查極易造成「全局視角缺失」。
深度技術剖析:現代數位與 AI 文件造假手法的微觀痕跡
了解攻擊者的手法,是構建防護的前提。現代偽造文件在微觀數位層面必然留下物理學、訊號處理與編碼結構上的破綻:
當偽造者在月結單上修改數字時,即使選用了相同字型,不同作業系統的字型渲染引擎(如 Windows DirectWrite vs macOS CoreText)在字符邊緣生成的抗鋸齒(Anti-aliasing)灰度過渡梯度截然不同。此外,人工微調的字元在垂直基線(Baseline)上常出現小於 1 像素的跳動,這在專有神經網絡特徵圖下會立即觸發異常。
JPEG 或 PDF 壓縮圖像中的每個 8x8 像素網格都具有特定的高頻頻率係數。若文件的某個區域(如金額欄位)被修改後重新存檔,該區域的二次壓縮失真級別會顯著低於原始未修改區域。透過 Error Level Analysis(ELA)光譜頻率重構,篡改區域會在純黑背景中呈現刺眼的高亮光斑。
造假者經常將真實文件中的公司公章、醫生簽名「摳圖」複製粘貼至新文件中。這種操作會在目標印章周圍留下羽化(Feathering)半透明邊緣像素、顏色採樣空間不匹配,以及印章內部紙張纖維背景紋理與主文件紙張底紋完全脫節的偽造特徵。
PDF 文件標準採用增量更新(Incremental Updates)機制。非專業偽造者在編輯器中修改數字時,表面看似蓋住了舊數字,但 PDF 底層的物件串流(Object Stream)中仍完好保留著修改前的歷史字符、修改軟體指紋標籤(如 Acrobat Pro 歷史記錄)以及字型子集缺失的破綻。
三大審查模式能力全景對照矩陣
評估傳統人工、基礎 OCR 與新一代多模態 AI 審驗在核心指標上的綜合表現
| 評估維度 | 傳統人工目視審查 | 傳統基礎 OCR 工具 | RealDoc 智能多模態審驗 |
|---|---|---|---|
| 單頁審閱平均耗時 | 3 - 15 分鐘 | 2 - 5 秒(僅字元) | 1 - 3 秒(含全邏輯校驗) |
| 微觀圖像篡改檢測率 | 極低(< 15%,肉眼盲區) | 完全無防偽檢測能力 (0%) | 極高(> 99.2% 像素級分析) |
| 數理與時序邏輯自檢 | 依賴專員手動計算機按壓 | 無邏輯能力(純輸出文字) | LLM Agent 自動全平衡校驗 |
| 多單據跨文件交叉比對 | 切換視窗手動對碰,易遺漏 | 不支援(僅單檔案獨立) | 自動語義網絡拓撲關聯 |
| 跨語言與多格式適應 | 受限於專員個人外語能力 | 需手動設定座標模板(Template) | 自主理解 119 種語言及任意格式 |
三、從文字辨識到智能審驗:AI 如何重塑企業文件防禦鏈?
面對精密偽造,企業需要的已不再是「單純辨識文字的讀取器」,而是能夠「理解業務脈絡、推理數理邏輯、探查微觀異常」的智能認知審驗大腦。新一代 AI 技術正從四個維度全面升級審核流程:
1. 多語言 Agentic OCR 與動態語義結構化
傳統 OCR 依賴預先設定的座標模板,一旦文件格式稍微改版或拍照傾斜便徹底失效。Agentic OCR 具備自主空間佈局感知能力,能像人類專家一樣主動探測複雜多欄表格、手寫附註與多語言混排,將非結構化的圖像精準轉譯為帶有嚴密語義標籤的結構化數據(JSON)。
2. LLM Agent 數理自檢與時序邏輯推理
利用大語言模型專精的業務推理能力,系統在讀取到數據後會立即執行全覆蓋平衡校驗:自動比對「各項支出累加是否等於結餘變動」、「發票稅率計算是否符合所在國法定規則」、「事故就醫時序與保單生效日時序是否合理」,從根本上識破「數字表面正常但邏輯矛盾」的偽造文件。
3. 知識圖譜多單據交叉比對(Cross-Document)
打破單一文件的數據孤島。AI 自動將同一案件中的身分證、銀行月結單、商業發票、海運提單與報關單聚合為關聯知識圖譜,毫秒級比對不同文件間的姓名拼音、公司全名、交易單號、貨品規格與到期日,自動找出多文件之間的資訊脫節。
4. 像素級多模態影像防偽與篡改取證
透過卷積神經網絡(CNN)與訊號頻譜分析,在看不見的微觀層面掃描圖像。系統同步檢驗亞像素字型對齊度、JPEG 壓縮噪聲殘留(ELA)、印章邊緣羽化特徵,以及 PDF 內部增量更新歷史,讓任何數位塗改與合成痕跡無所遁形。
四、讓文件審核更智能:RealDoc AI 智能文件審驗架構
針對現代企業在數位審查中的各項嚴苛挑戰,RealDoc 智能文件審驗系統應運而生,將傳統孤立的 OCR 識別升級為「感知、取證、邏輯、多單勾稽」的一站式企業級 AI 防護中樞。
RealDoc 四維一體縱深審驗架構
從底層信號採樣至頂層業務決策的端到端智能防護
Agentic OCR 解析
空間幾何感知,自主校正傾斜與陰影,識別非標準表格、手寫批註及多語言混排。
像素級 AI 防偽
微觀數位取證,深度探查 ELA 壓縮噪聲失真、字型邊緣抗鋸齒及 PDF 增量更新殘留。
LLM 邏輯推理
業務邏輯引擎,秒級自動驗算期初/期末收支平衡、稅額公式、利息與時序因果。
多單據交叉比對
構建關聯知識圖譜,跨文件交叉核驗發票、報關單、月結單與身分資訊的一致性。
跨 119 種語言與無模板零樣本適應
無需針對特定銀行的月結單或特定國家的發票進行長達數週的模板配置。RealDoc 具備 Zero-shot 零樣本學習能力,即開即用,從容應對全球各機構的非標準單據。
可解釋性視覺化異常熱區(Explainable AI)
AI 不只是給出冷冰冰的風險評分,更以直觀視覺熱力圖標註懷疑篡改的像素區域,並用清晰文字指出「計算邏輯矛盾點」,使一線審批人員在 5 秒內完成複核決策。
金融級私隱防護與合規隔離
嚴格恪守香港個人資料(私隱)條例(PDPO)與金融機構安全規範。文件數據絕不用於公有大模型二次訓練,支援私有化部署與即時加密傳輸,確保客戶敏感財務隱私安全無虞。
五、文件審核不只是提高效率,更是建立企業信任
在數位化業務高速發展的今天,各類證明與契約文件仍然是商業社會中確認身分、授信資格與交易履約的核心基石。
然而,當生成式 AI 與圖像合成技術持續進化,傳統完全依賴「人工肉眼目視逐頁翻查」的防禦方式,在精密的數碼造假面前已難以單獨承擔風控職責。從金融授信、保險理賠,到企業採購及跨境貿易,現代企業迫切需要更智慧、更具主動性的安全審驗體系。
透過 AI 智能文件審驗技術,企業得以將繁重且耗費人力的資料轉錄、欄位逐字比對與微觀取證分析全面交由系統自動化完成,使審查專員從機械式的重複勞動中釋放出來,將寶貴的專業判斷力聚焦於關鍵高風險特例與商業例外決策。
文件真偽驗證的本質價值,絕非僅僅在於「揪出一張假文件」,而是確保企業在數位化轉型的每一步開拓中,每一項重大信貸審批、每一筆巨額理賠賠付與每一次供應鏈付款,都能穩固建立在真實、自洽且不可篡改的數據信任基石之上。
落地實務:人機協同(Human-in-the-Loop)三級風控審驗工作流
頂尖企業並非用 AI 完全替代人類,而是打造「AI 衝鋒預檢、專家精準裁決」的人機協同架構:
直通自動化處理(STP)
防偽檢測評分高於 99%、會計數理等式 100% 平衡且多單據資訊完全自洽的低風險申請,系統於 1-2 秒內完成自動放行,釋放企業高達 75% 的日常常規審批負擔。
AI 標註與人機協同審核
當文件存在輕度噪聲異常、四捨五入計算微差或拍攝反光干擾時,AI 生成視覺化異常熱區與矛盾分析文字,指引中級審核專員進行聚焦式人工核驗,30 秒內完成決策。
高危詐欺阻斷與司法存證
針對命中像素替換、PDF 歷史增量更新竄改或跨單據主體嚴重複造的高危案件,系統立即阻斷流程,轉交高級風控主管與合規法務團隊進行法律級深度取證與黑名單存檔。
常見問題解答 (FAQ)
針對企業在導入文件真偽審驗時最關切的技術、隱私與對接問題提供專業解答:
QRealDoc 與傳統 OCR 軟體最本質的區別是什麼?
傳統 OCR 僅負責將圖像中的符號「轉譯成文字字串」,完全不具備防偽與邏輯理解能力;RealDoc 則是多模態智能審驗系統,除了結合 Agentic OCR 提取文字外,更透過專有神經網絡執行像素級圖像取證(檢測字型抗鋸齒、JPEG 壓縮噪聲失真 ELA 與 PDF 增量更新元數據),並調用 LLM Agent 進行時序與數理邏輯校驗(如借貸平衡、稅額計算),且支援跨單據拓撲交叉比對。
Q遇到手機拍攝角度傾斜、光線昏暗或有摺痕的單據,RealDoc 能準確識別與防偽嗎?
可以。RealDoc 內建自適應預處理引擎,會先對圖像進行空間幾何校正、光線去陰影平衡與邊緣透視還原。其 Agentic OCR 能自適應非平面文本,而深度取證模型已在數百萬張真實世界噪聲樣本上進行訓練,能精準區分「拍攝造成的自然物理光影」與「人為二次數位修改帶來的微觀信號不連續」。
Q企業引入 RealDoc 進行審驗,是否會洩露客戶的敏感財務與個人隱私?
絕對不會。RealDoc 遵循金融機構最高安全合規要求,嚴格恪守香港個人資料(私隱)條例(PDPO)與 GDPR 標準。所有文件處理均在專屬加密通道中執行,客戶資料絕不用於公共大模型二次訓練。針對銀行與大型企業,RealDoc 亦提供本地私有化部署(On-Premise)或專屬私有雲部署方案,確保數據不出內網。
Q企業對接 RealDoc 需要多長的技術整合週期?
RealDoc 提供標準化的雲端 RESTful API、Webhook 以及靈活的 SDK。由於其具備零樣本(Zero-shot)免模板解析特性,企業無需花費數週預設座標模板,通常在 2 至 3 個工作天內即可完成核心 API 對接並投入沙盒測試,一週內即可正式上線運行。
延伸閱讀:更多身份防偽與合規專題
精選相關金融科技、合規指南與行業深入洞察
跨行業AI落地指南:從SFC調查看,如何負責任地讓AI滲透整個營運模式
剖析香港證監會(SFC)首份大型機構人工智能應用調查,拆解從獨立生產力工具躍升至營運骨幹 Agentic AI 的落地路徑與風控原則。
智方便與eIDV的分別,打破常見迷思
在企業推行數碼轉型中,智方便與 eIDV 極易混淆。深入解析兩者在定義、驗證模式、證件影像獲取與監管留痕上的本質區別,破除三大迷思。
Claude 引入 eKYC 的應用場景與未來趨勢預測
深入剖析 Anthropic 旗下 Claude 引入 eKYC 電子身份驗證的背景架構、四大核心應用場景及六大未來趨勢預測。探討生成式 AI 與 Agentic AI 如何從無門檻匿名走向實名合規營運。