智方便與 eIDV 的分別:
打破常見迷思,看懂兩者運作本質與部署策略
在企業及機構推行數碼轉型(Digital Transformation)的過程中,「智方便」(iAM Smart) 與 「eIDV」(電子身份驗證,Electronic Identity Verification) 是兩個常被提及卻又極易混淆的概念。許多企業在規劃 KYC(客戶身份審查)與合規流程時,經常抱持「採用智方便就等於完成了全套 KYC」的誤解。
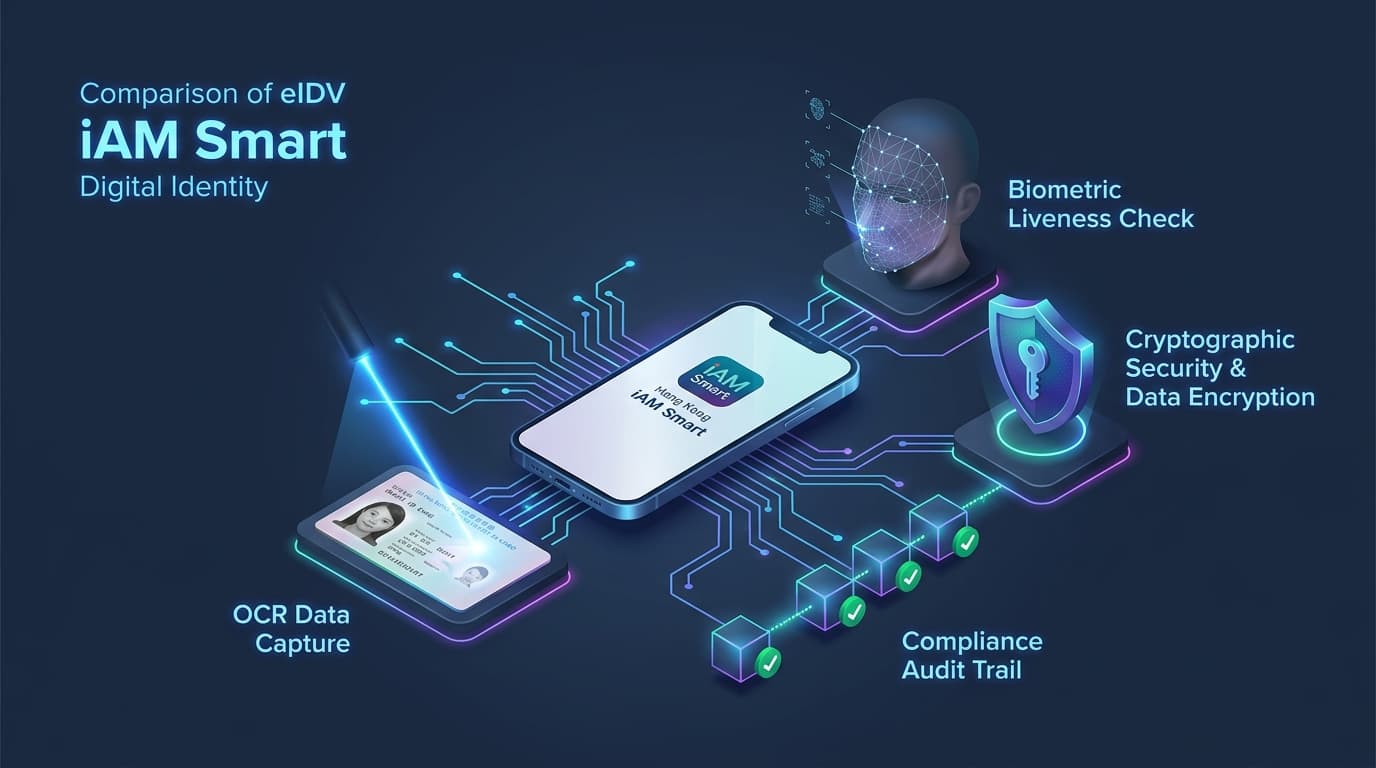
政府背書的「數碼身份證明」,提供經核實的文字屬性(姓名、身份證號等),但絕對不向機構提供身份證照片/影像或用戶自拍照。
機構自主進行的「證件 + 真人核實」技術流程,機構會完整獲取並保存身份證正反面影像、自拍照及活體檢測報告,用於留存審計紀錄。
1. 概念解碼:智方便 vs eIDV
要釐清企業在數碼化身份審查上的路徑,首先需要理解兩者在定義、主導角色與技術輸出上的根本差異:
| 比較項目 | 「智方便」(iAM Smart) | eIDV(電子身份驗證) |
|---|---|---|
| 定義 | 香港政府推出的個人數碼身份應用程式。 | 一套涵蓋證件掃描、光學字元辨識 (OCR)、活體檢測及資料比對的技術流程與解決方案。 |
| 主導角色 | 政府作為中央信任錨(Trust Anchor)。 | 由企業/第三方技術供應商主導。 |
| 驗證模式 | 用戶授權登入 / 傳送已驗證的文字個人資料。 | 機構要求用戶即時拍攝身份證及自拍進行動態辨識。 |
| 證件影像 | 不提供身份證照片/影像或用戶自拍照給第三方機構。 | 會獲取身份證正反面影像、自拍照及相片比對結果。 |
| 適用場景 | 快速登入、填表通(自動帶入文字資料)、數位簽署。 | 高風險開戶、需要留存證件副本備查的監管合規場景(如反洗錢 AML 要求)。 |
2. 破除三大常見迷思
迷思一:接入「智方便」就等於擁有完整的 eIDV 系統?
「智方便」解決的是「身份認證(Authentication)」與「用戶授權傳輸文字資料」的問題。但對於許多傳統金融、保險或高合規要求的行業來說,監管機構(如金管局 HKMA、保監局 IA 等)在特定場景下要求機構保存客戶的身份證明文件影像作為審查紀錄(Audit Trail)。「智方便」並不處理證件影像的儲存與交付。
迷思二:「智方便」驗證過的用戶,企業就不需要做 KYC 了?
雖然「智方便」資料庫的真實性毋庸置疑,但企業的 KYC 政策可能需要進行地址證明核對、政治敏感人物(PEP)篩查、制裁名單比對以及證件影像存檔。機構仍需補充其他 KYC / eIDV 工具來完成合規閉環。
迷思三:「智方便」與 eIDV 是對立、互斥的方案?
企業可以利用「智方便」提供極致順暢的登入與免輸入體驗,同時在需要高風險審核(如大額轉帳、貸款申請)時,無縫切換或補充 eIDV 技術進行光學證件辨識與影像留底。
3. 重要提示:智方便無法提供證件影像及用戶相片
智方便運作機制
- 用戶授權後,系統向機構提供已核實的文字資料(例如中英文姓名、身份證號碼、出生日期、性別等)。
- 多重身份認證(智方便+)可進一步做容貌辨識 + NFC 讀取智能身份證晶片,並與入境處資料庫實時比對。
- 關鍵限制:智方便不會、也無法向機構傳送身份證件影像、晶片影像或用戶的自拍照/容貌影像。登記時拍攝的證件照與自拍在身份核實完成後即時刪除,系統不長期保存,API 亦只提供屬性資料,不提供影像。
eIDV 運作機制
- 用戶直接用手機拍攝香港身份證(正面/背面)+ 進行活體檢測自拍(或動態短片)。
- 機構/其技術供應商會進行 OCR 讀取資料、檢查防偽特徵、容貌與證件相片比對。
- 核心特點:機構會收到並可保存身份證件影像及用戶自拍,作為其自身 KYC/AML 審計紀錄存檔。
這是眾多機構在整合「智方便」時最容易忽略的關鍵技術細節與法律條款:
為保護個人隱私,「智方便」系統在用戶登記時進行的身份證掃描與臉部辨識,僅於政府伺服器內部作一次性比對。當用戶使用「智方便」向第三方機構(如銀行、保險公司、券商)提供資料時,「智方便」僅會傳送經過驗證的文字欄位(如姓名、身分證號碼、出生日期),絕對不會將用戶的身份證件影像(Image)或用戶自相片/活體照片共享給機構。
這對機構帶來什麼實際影響?
1監管留痕(Audit Trail)補強問題
挑戰:若相關法規(如《打擊洗錢條例》)或機構內部合規指引要求機構必須留存客戶身份證副本影像,單靠「智方便」無法直接滿足此項要求。
對策:機構需要向監管機構確認「智方便的數碼身份驗證」是否可作為豁免證件影像存檔的替代方案;若不行,則需在流程中加入讓用戶補拍證件或上傳影像的步驟。
2人工二次複核(Manual Review)受限
挑戰:在後台審核遇到疑難案件(例如名字有冷僻字、資料不吻合)時,風控人員無法透過「查看身份證照片」進行人工視覺確認。
對策:機構需建立配套機制(如要求補充上傳文件,或引導用戶至實體門市處理)。
3視覺防偽與人臉比對備查庫缺位
挑戰:機構無法建立自有的用戶照片生物特徵庫(Biometric Templates),未來若需在機構自家 App 內做內置人臉比對,無法直接拿「智方便」的相片作為基準。
對策:需採用傳統 eIDV 流程建立初次的相片與生物特徵基線,或全程依賴「智方便」作為唯一的登入授權管道。
4. 總結與機構部署建議
政府背書的「數碼身份證明」→ 提供可信的文字屬性,不給證件影像/相片。
機構自己做的「證件 + 真人核實」→ 機構會拿到並可保存證件影像與自拍。
- 目標是提升用戶體驗、減少手動輸入錯誤、降低註冊門檻,「智方便」是極佳的選擇。
- 如果業務受高度監管,且明確需要歸檔「身份證件照片/影像」以備審計,單靠「智方便」並不足夠,你需要結合 eIDV 方案 或在「智方便」流程中增加證件影像補採集環節。
💡 最終策略落地思維:
對機構而言,最務實的做法往往是「智方便身份認證 +(如有需要)補充證件影像上載」,而不是假設單一工具就能滿足所有合規要求。
對用戶而言,使用智方便可減少重複拍攝證件的麻煩;但在銀行、證券等高風險金融場景,仍可能需要配合 eIDV 流程以滿足監管審計的深層需求。
延伸閱讀:更多專題與技術深度解析
精選相關金融科技、合規指南與行業深入洞察
航空公司如何結合智方便與 eIDV,打造極致 Onboarding 與登機體驗?
深入剖析航空公司在常客開戶、網上辦理登機及出境驗證中,如何透過智方便與 eIDV 的客群分流雙軌架構,兼顧極速體驗與國際 APIS 安全合規。
Claude 引入 eKYC 的應用場景與未來趨勢預測
深入剖析 Anthropic 旗下 Claude 引入 eKYC 電子身份驗證的背景架構、四大核心應用場景及六大未來趨勢預測。探討生成式 AI 與 Agentic AI 如何從無門檻匿名走向實名合規營運。
eKYC 與 Passkey 的關係:前者確認「你是誰」,後者確認「是你本人」
深度解析 eKYC 與 Passkey 的核心區別與協同機制。從開戶身份核實到日常無密碼登入,拆解兩者如何完美結合打造金融級數碼身份安全閉環。
打造「智方便 + eIDV」全方位合規架構
Cash Direct 協助金融機構、虛擬銀行與持牌放債人快速整合特區政府「智方便」API 與專業級 eIDV 影像採集審計流程,兼具極速開戶體驗與嚴謹合規。
技術與對接諮詢:[email protected]
頂級資訊安全標準 · 99.8% 辨識精準度 · 專屬技術支援團隊