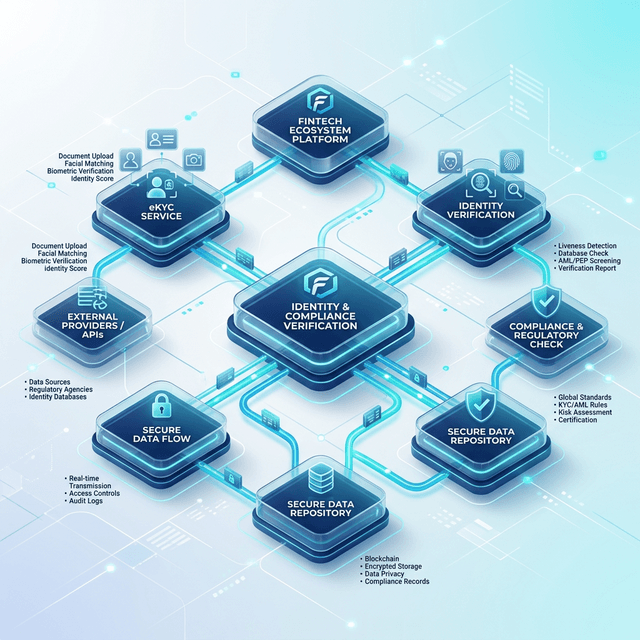
「認識你的客戶」(KYC) 一直是金融機構防範洗黑錢 (AML) 及打擊資助恐怖主義 (CTF) 的核心防線。然而,隨著虛擬銀行興起與數碼服務普及,傳統繁瑣的實體分行審核流程已無法滿足當代消費者。因此,eKYC (電子化 Know Your Customer) 應運而生,成為金融科技轉型的核心驅動力。
什麼是 eKYC?為何對金融機構至關重要?
eKYC 是將傳統親身身份核實流程完全數碼化。透過結合先進技術,金融機構能在無需客戶親臨分行前提下,安全、快速且精準地驗證使用者的真實身份。
過去開戶往往需要數天至數週,包括排隊、填寫實體表格及人工審核文件。如今借助 eKYC,整個開戶過程可以在 幾十秒至幾分鐘內 完成。這不僅為客戶帶來極致便利,更大幅降低金融機構的營運成本與人為疏失。
依據 個人資料私隱專員公署 (PCPD) 個人資料條例,香港正積極推動金融普惠與數碼轉型,鼓勵認可機構採用符合規範的 eKYC 數碼身份驗證方案 與 信資通 (CDS/MCRA) 整合方案(遠程開戶),提升香港作為國際金融中心的競爭力。
驅動 eKYC 的三大核心技術
現代 eKYC 方案之所以能兼顧「高效」與「安全」,主要依賴以下三大關鍵技術突破:
AI 光學字元辨識 (OCR)
傳統 OCR 僅做文字擷取,而新一代結合 AI 與自然語言處理 (NLP) 的 OCR 能理解證件結構,不受反光或角度影響,自動且精準地提取香港身份證 (HKID)、護照或住址證明上的關鍵資訊。
生物辨識活體檢測 (Liveness)
單純靜態照片無法防範 AI 換臉 (Deepfake) 或重放攻擊。活體檢測要求使用者進行即時動態動作(如張嘴、眨眼、點頭),或透過 3D 結構光掃描,即時確認鏡頭前為真實活體。
人臉比對與防偽防篡改
將自拍影片與證件照片進行高精準度 1:1 比對。同時系統利用機器學習模型自動偵測證件圖像是否有修圖、變更或合成痕跡,有效攔截偽造證件。
從「被動被動合規」轉變為「主動推動業務增長」
對於企業而言,導入優質的 eKYC 系統不僅是解決合規問題,更是推動業務快速規模化的策略性投資。
- 最大化開戶轉化率繁瑣的註冊流程是導致用戶中途放棄的主因。幾十秒內完成的流暢 eKYC 體驗能大幅提升用戶完成開戶的意願。
- 24/7 自動化即時審核打破人工審核的工時限制。AI eKYC 引擎全天候無休維運,讓客戶在週末深夜也能成功開戶啟用服務,達到直通處理 (STP)。
未來展望:與 Web3 和去中心化身份 (DID) 的融合
展望未來,eKYC 將不再局限於單一機構的驗證工具。隨著大灣區數據互聯互通與「智方便」(iAM Smart) 的普及,我們將看到更多跨平台、無縫且可攜帶的身份核驗應用。
此外,結合區塊鏈技術的去中心化身份 (Decentralized Identity, DID) 概念亦逐漸興起。未來使用者可將驗證過的 KYC 憑證安全地儲存於本地裝置,在保護隱私(如零知識證明 Zero-Knowledge Proofs)的前提下,自主授權給不同的金融服務提供者,實現「一次驗證、隨處通行」的願景。
延伸閱讀:更多專題與技術深度解析
精選相關金融科技、合規指南與行業深入洞察
Claude 引入 eKYC 的應用場景與未來趨勢預測
深入剖析 Anthropic 旗下 Claude 引入 eKYC 電子身份驗證的背景架構、四大核心應用場景及六大未來趨勢預測。探討生成式 AI 與 Agentic AI 如何從無門檻匿名走向實名合規營運。
eKYC 與 Passkey 的關係:前者確認「你是誰」,後者確認「是你本人」
深度解析 eKYC 與 Passkey 的核心區別與協同機制。從開戶身份核實到日常無密碼登入,拆解兩者如何完美結合打造金融級數碼身份安全閉環。
當 AI 可以偽造你的臉:eKYC 如何防禦 Deepfake 身份詐騙?
深入剖析生成式 AI、Deepfake 換臉與數碼注入攻擊對遠程開戶 eKYC 帶來的巨大挑戰,探討如何構建多層縱深防禦體系。