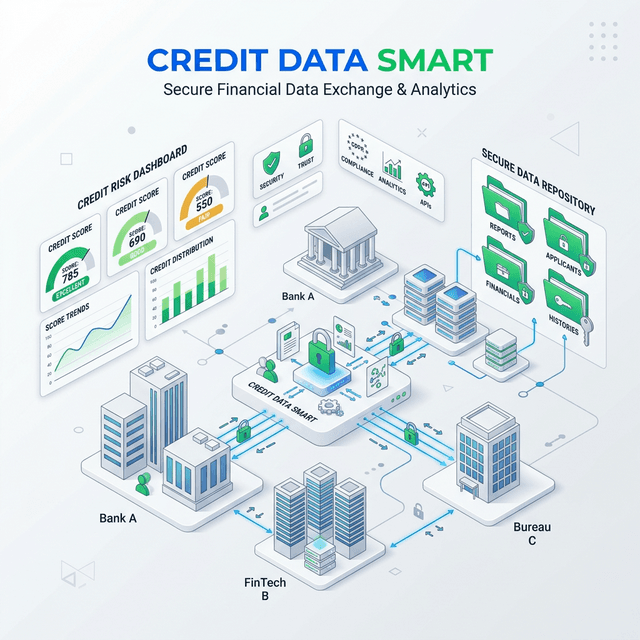
「信資通」(Credit Data Smart, CDS,前稱「多個人信貸資料機構模型」MCRA)代表了香港金融格局的一次歷史性改革。該計劃於 2022 年 11 月 28 日正式啟動,透過引入中央平台與多家服務機構,消除單一機構壟斷風險並顯著提升信貸資料生態系的抗風險韌性。
什麼是「信資通」(Credit Data Smart)?
MCRA 是「Multiple Credit Reference Agencies」(多家個人信貸資料機構)的縮寫。根據香港銀行公會 (HKAB) 的說明,該模型是由行業協會(香港銀行公會 HKAB、香港有限制牌照銀行及接受存款公司公會 DTCA、香港持牌放債人公會 LMLA)共同建置。
2023 年 11 月 17 日,該模式被正式命名為「信資通」(Credit Data Smart, CDS)。
「信資通」是一個專為管理個人信貸資料而設計的中央平台,旨在確保信貸服務的可持續與穩定發展。其核心理念在於公眾與企業能夠向多家獲授權的機構查詢信貸資料,從而避免過去單一機構模式所帶來的「單點故障」(Single Point of Failure) 巨大風險。
變革起因:為何必須打破壟斷?
自 1981 年至 2022 年 MCRA 推出之前,香港的個人信貸資料市場長期由單一營運商——環聯 (TransUnion, TU) 主導。雖然集中的體系極具效率,但同時也蘊含著巨大的系統性風險。一旦該機構遭遇營運中斷或資訊安全事件,全港的金融信貸審核體系都可能陷入癱瘓。
轉折點發生於 2018 年 11 月 29 日。當時本地媒體《明報》揭露了環聯系統存在嚴重的安全漏洞。記者僅需支付 280 港元並輸入公開的身份證號碼,即可輕易獲取時任行政長官林鄭月娥的詳細個人信貸報告。
此事件立即引發政府與監管機構的高度關注,突顯出打破單一壟斷、引入具備高安全性與多機構競爭機制的迫切性——「信資通」(MCRA) 模式由此應運而生。
「信資通」平台的運作機制
全新的工作流程
- 1中央平台 (信貸資料平台 CRP): 由香港銀行同業結算有限公司 (HKICL) 管理的全新中央資料庫。
- 2數據上載 (HKICL 網絡 ICLNet2): 所有信貸提供者(銀行、持牌放債人)透過安全加密的 ICLNet2 專屬網絡將信貸資料上載至 CRP。
- 3數據下載: 獲授權的個人信貸資料服務機構 (CRAs) 從 CRP 下載相關數據以生成個人信貸報告。
- 4調閱報告: 銀行、放債人及消費者可自由選擇任何一家獲授權的信貸資料服務機構 (CRAs) 存取信貸報告。
對銀行與持牌放債人的具體影響
「信資通」的實施為金融機構帶來了嚴格的合規要求。深入瞭解我們的 信資通 (CDS / MCRA) 整合網關方案 與 eKYC 數碼身份驗證解決方案:
- 強制參與規範凡提供個人信貸業務的銀行及認可機構必須加入該平台,否則將直接影響業務營運與牌照合規性。
- 雙重連接規則 (Dual Connection Rule)為防止單一供應商使用風險,監管規定機構必須至少對接 兩家或以上 的獲授權個人信貸資料服務機構 (CRAs)。
現有獲授權 CRA 機構列表
根據最新官方資訊,目前在 MCRA 模式下運作的獲授權個人信貸資料服務機構 (CRAs) 包括:
延伸閱讀:更多專題與技術深度解析
精選相關金融科技、合規指南與行業深入洞察
信資通三種接入方式:如何選擇?(直接接駁、共用模組與第三方 Gateway 深度對比)
深度比較香港「信資通」(Credit Data Smart) 三大主流接入途徑:直接接駁、共用模組與第三方 Gateway。從架構成本、維運門檻、多 CRA 支援到合規審計,協助持牌放債人做出最佳技術決策。
財務公司在首次資料加載(Initial Data Load)至「信資通」的主要挑戰
深入剖析香港持牌放債人進行首次信資通全量資料加載所面臨的系統架構、歷史資料清洗、欄位映射、增量時間差與個人資料私隱合規四大挑戰。
財務公司接駁「信資通」遇上的常見問題與應對方向
探討持牌放債人及財務公司在接入信資通平台時面臨的技術對接、數據格式轉換及合規要求。